아이 낳고 집을 알아보려니 치솟은 집값에 이자는 부담스럽고 막막하시죠? 하지만 걱정 마세요! 정부에서 출산 가정의 부담을 덜어주기 위해 만든 대출 제도가 있거든요.
연 1%대라는 초저금리로 최대 4억 원까지 빌려주는 신생아 특례 디딤돌 대출에 대해 지금부터 쉽고 빠르게 핵심만 짚어드릴게요.
헉! 1%대 금리가 진짜 가능하다고?
아이 출생 전후로 집을 구하느라 머리 아프셨던 분들에게 이 제도는 진짜 가뭄의 단비 같아요. 저출산을 극복하고 어린 자녀를 둔 가구의 주거 안정을 돕기 위해 만든, 아주 든든한 정책 상품이거든요.
단순히 첫 집을 사는 무주택자만 쓸 수 있는 게 아니라, 이미 비싼 이자로 주택담보대출을 내고 있는 1주택자 분들도 저금리로 대환하실 수 있어요. 매달 나가는 어마어마한 이자 폭탄을 확 줄여주니 가계에 실질적으로 도움이 되실 거예요.
우리 집도 해당될까? 꼼꼼히 따져보는 자격조건
아래 4가지 조건에 해당해야 대출을 받으실 수 있으니 꼼꼼하게 체크해보세요!
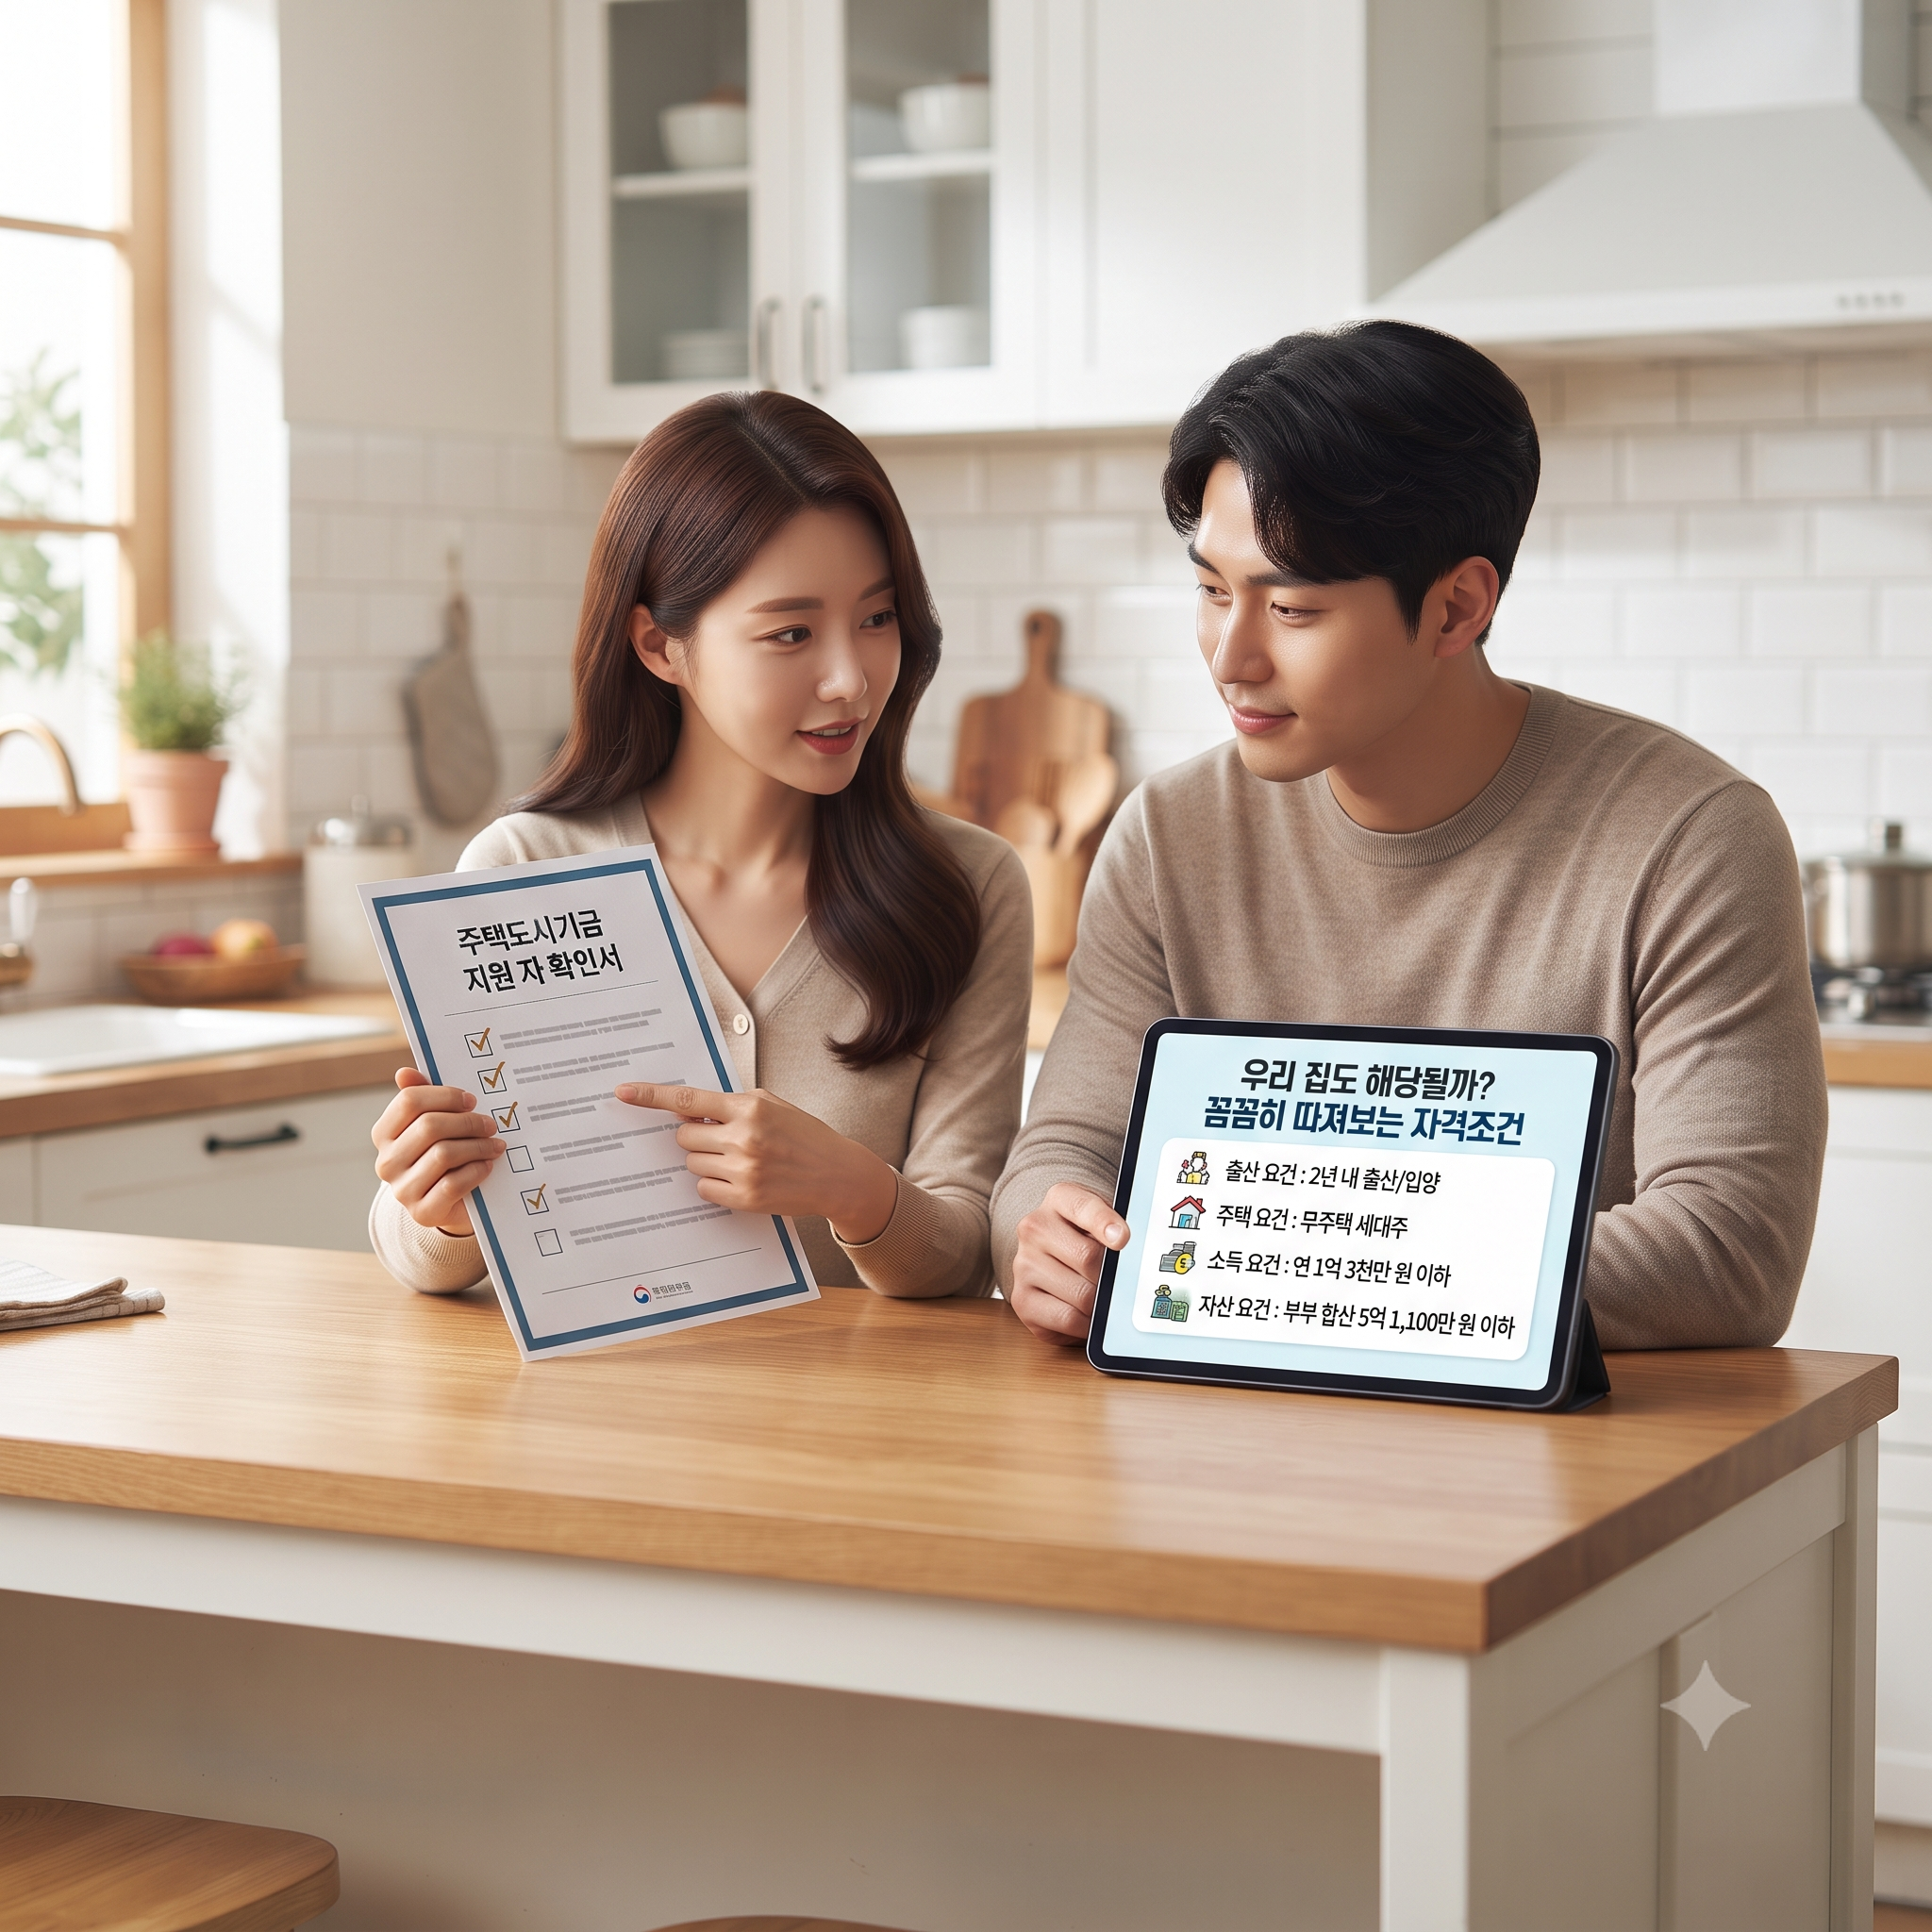
자격조건 요약
- 출산 요건: 대출 신청일 기준으로 2년 안에 아이를 낳았거나 입양한 가구 (2023년 1월 1일 이후 출생아부터 해당)
- 주택 요건: 세대원 전원이 무주택자여야 하며, 1주택자는 기존 대출 갈아타기 목적으로만 가능 (분양권이나 입양권도 집으로 쳐요!)
- 소득 요건: 부부 합쳐서 연소득 1억 3천만 원 이하 (맞벌이 부부라면 각각 1억 3천만 원 이하이면서 전체 합산 2억 원 이하)
- 자산 요건: 부부 합산 순자산가액이 5억 1,100만 원 이하
최대 4억 원 든든하게! 금리와 한도 파헤치기
대출은 최대 4억 원까지 받을 수 있어요. 다만 집값의 70%까지만 허용되는 LTV 기준과 소득 대비 갚는 능력을 따지는 DTI 기준을 거쳐서 최종 금액이 정해져요.
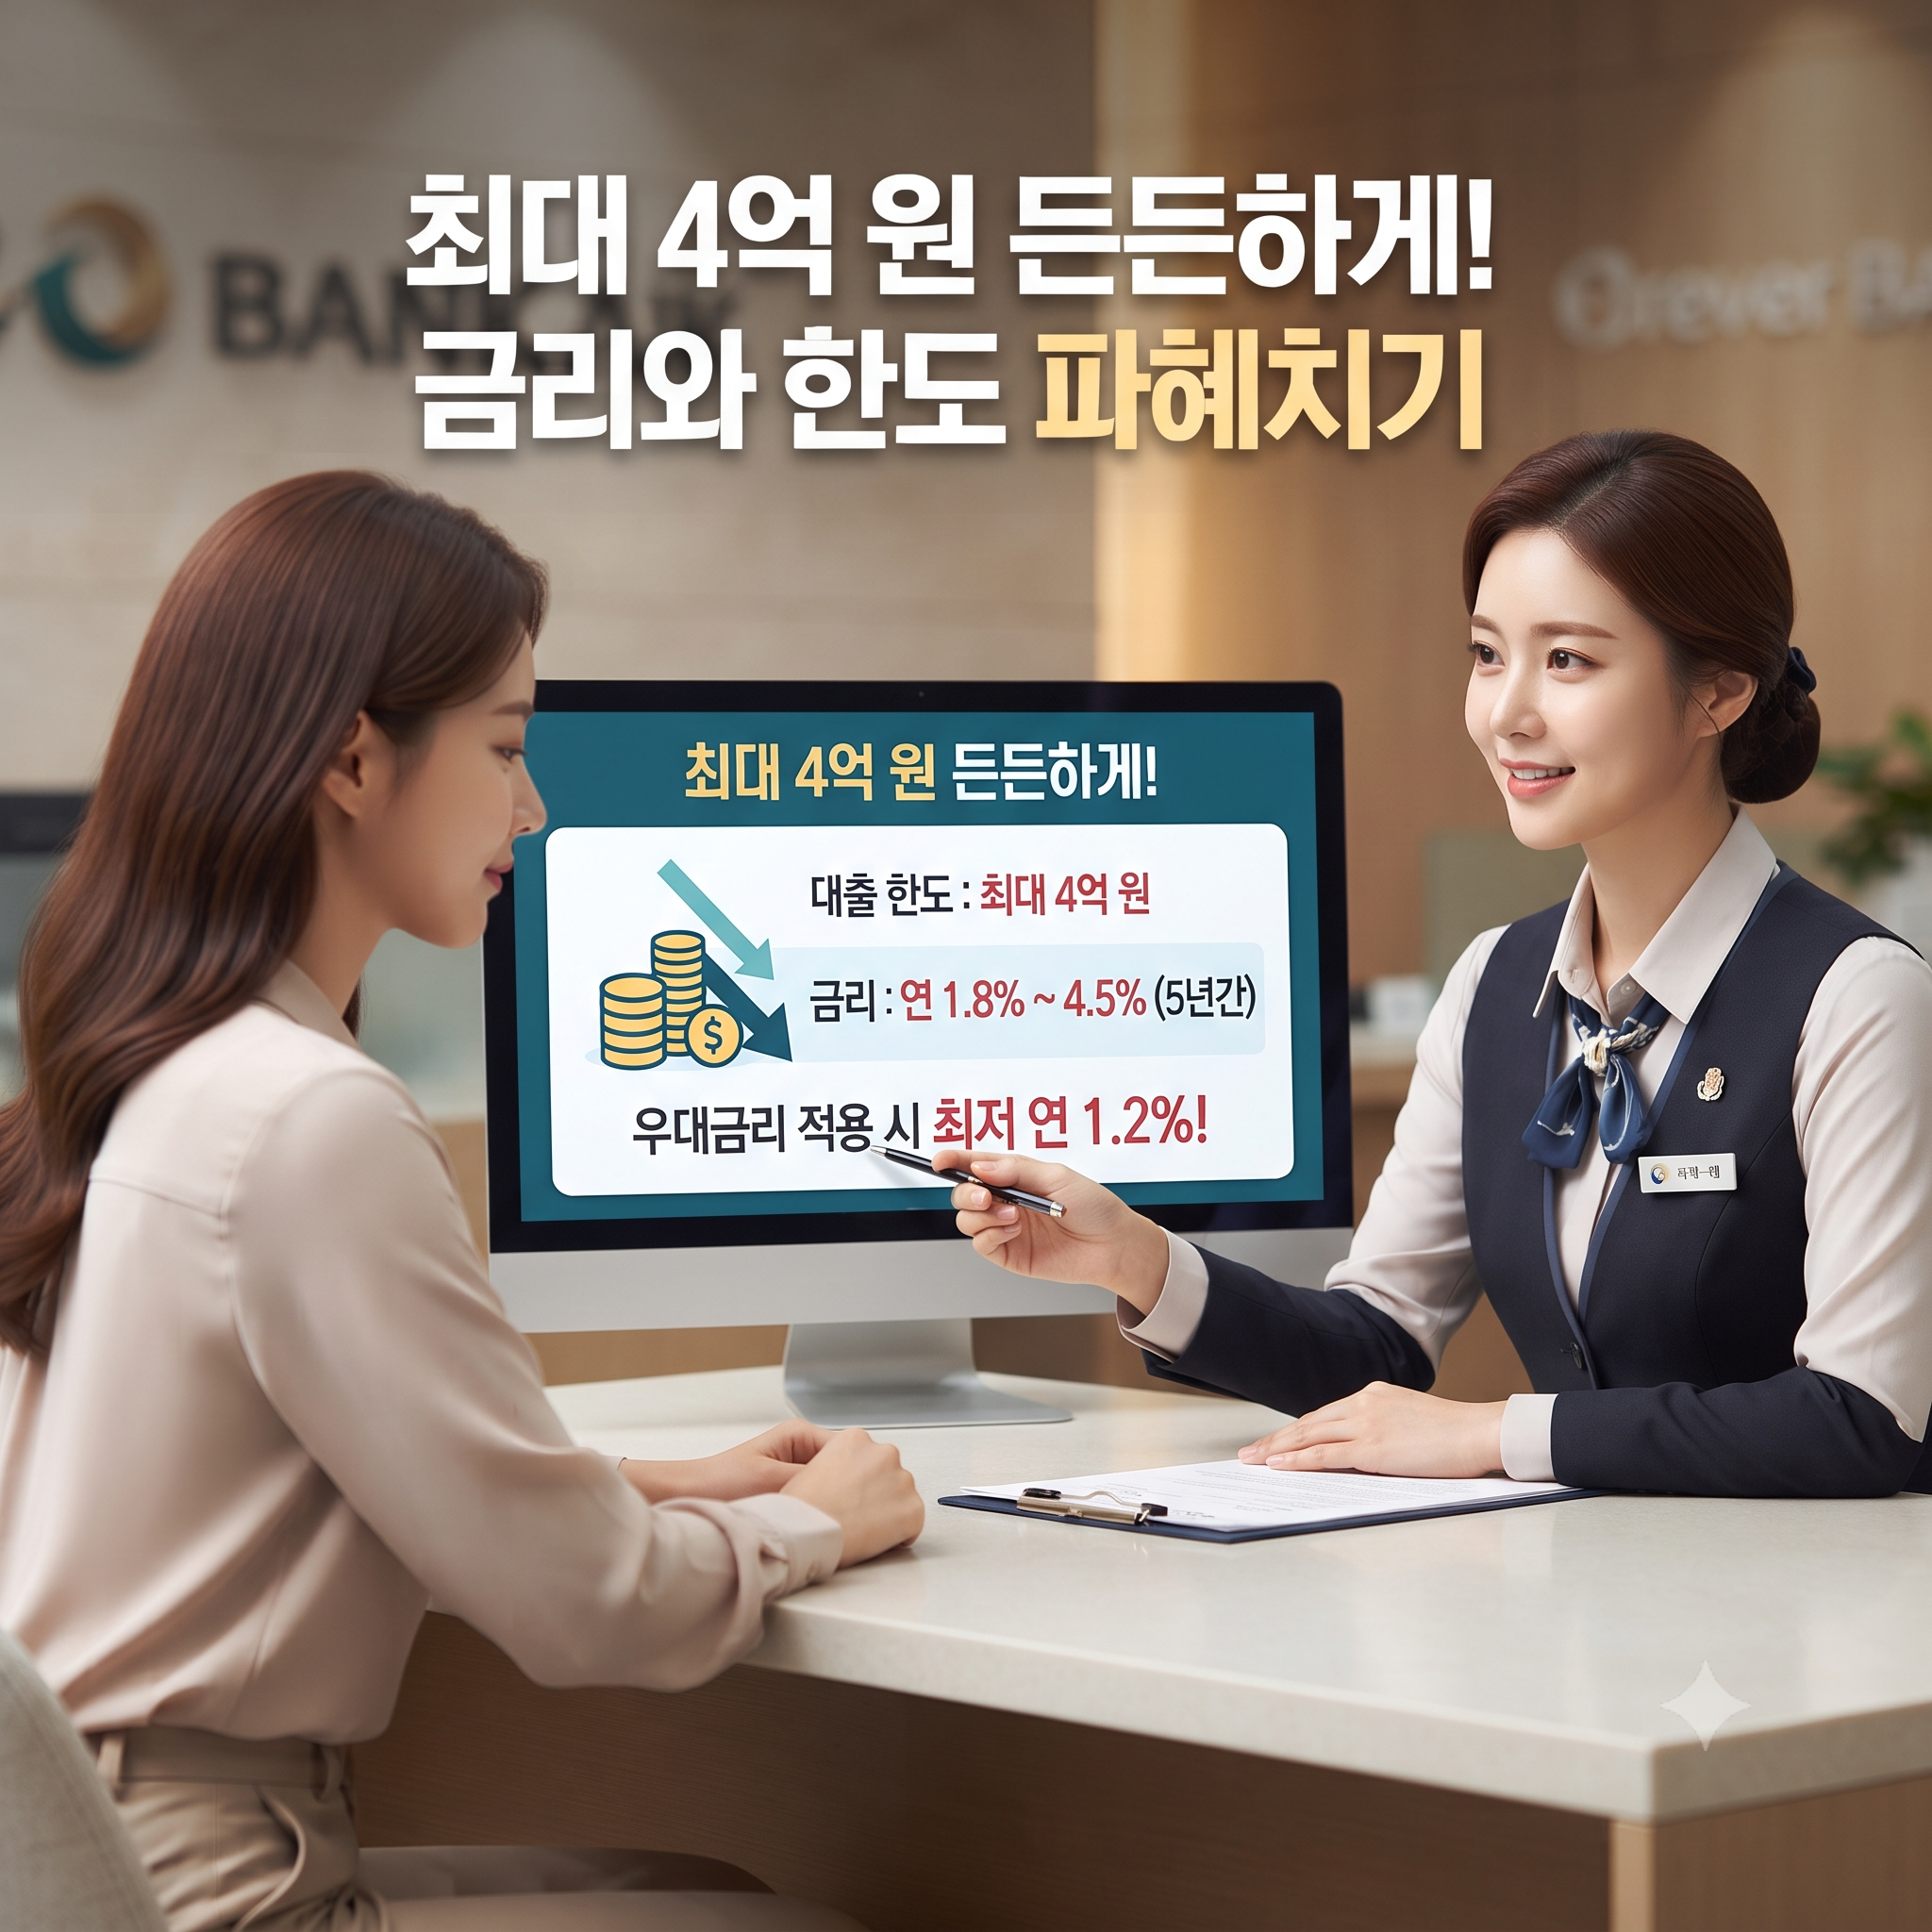
기본 금리는 부부 소득과 대출 기간에 따라 연 1.8%에서 4.5% 사이로 5년 동안 적용받게 됩니다. 지방 주택을 사거나, 청약저축에 오래 가입했거나, 부동산 전자계약을 쓰면 우대금리가 추가로 적용되어 무려 최저 연 1.2%까지 금리가 쑥 내려가요.
게다가 대출을 받은 뒤에 아이를 또 낳으면, 추가 자녀 1명당 금리가 0.2%p씩 더 깎이고 특례 기간도 5년씩 늘어나서 최장 15년까지 꿀혜택을 누릴 수 있어요.
신청은 어디서 해? 빠르고 쉬운 신청 방법
신청은 주택도시기금 '기금e든든' 홈페이지에 들어가거나, 우리·신한·국민·농협·하나은행 지점에 직접 찾아가서 하실 수 있어요.
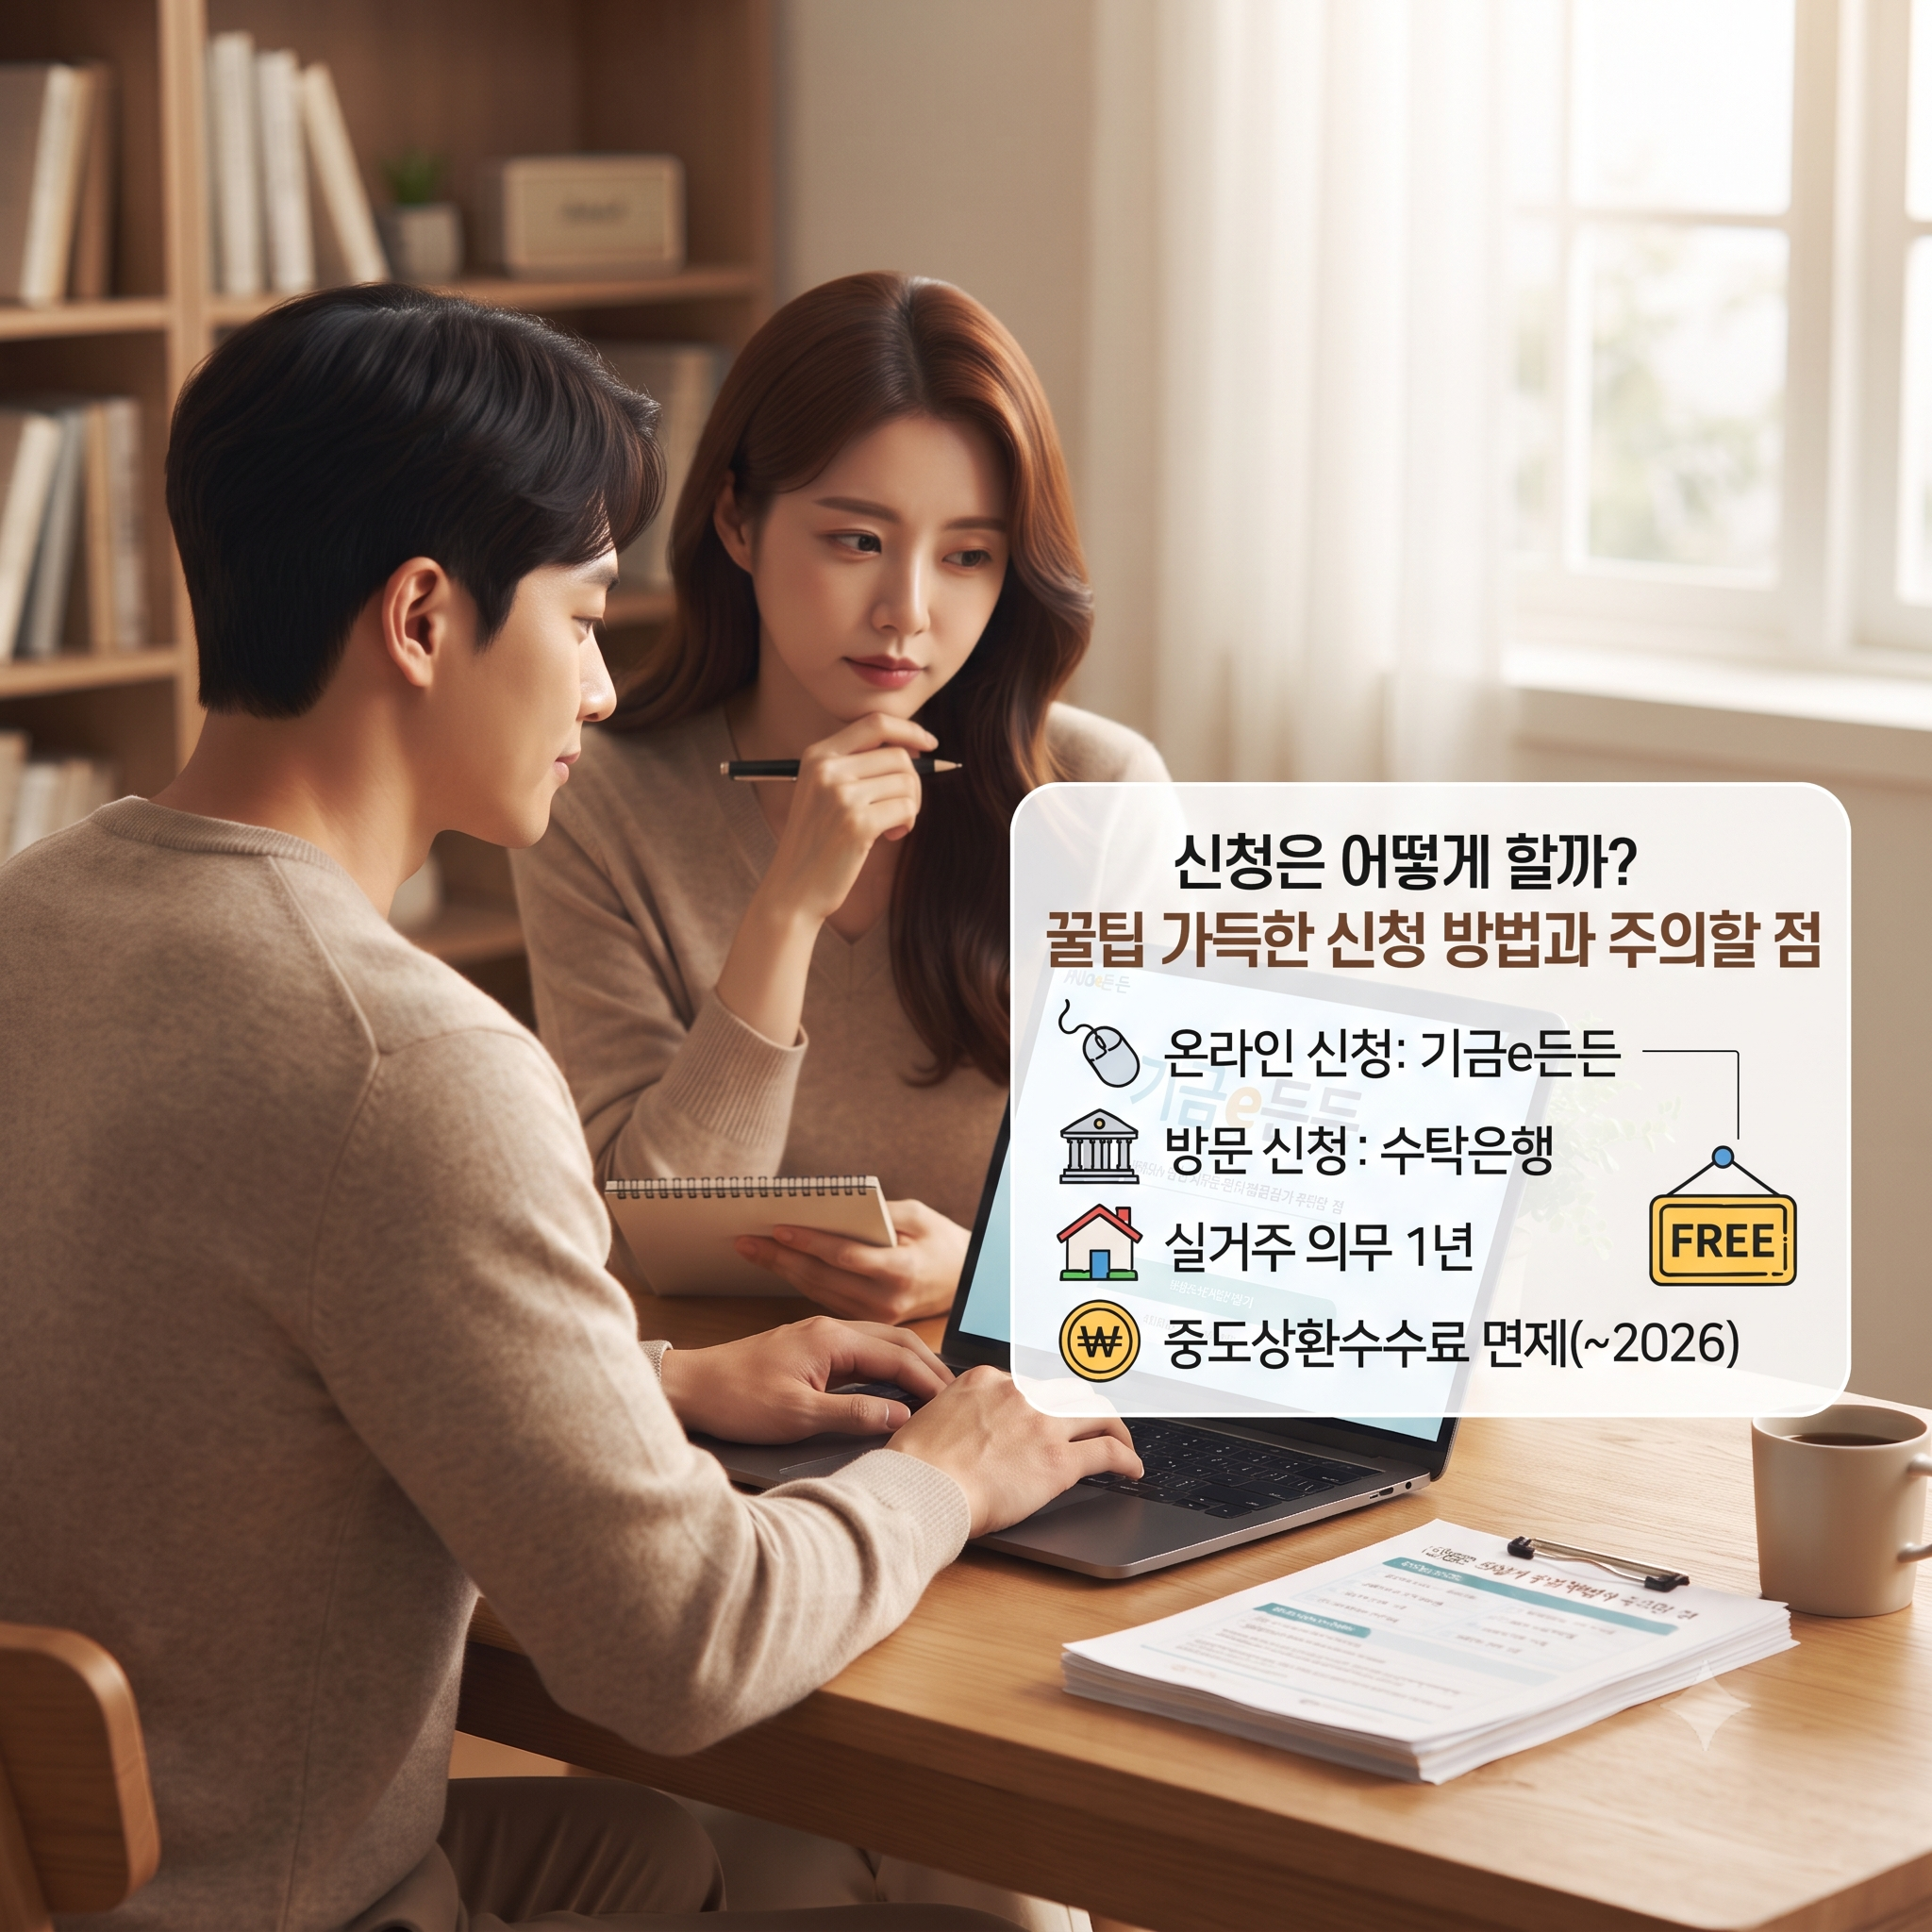
가장 중요한 포인트는 바로 타이밍이에요! 원칙적으로는 소유권 이전 등기를 하기 전에 신청해야 하며, 이미 등기를 마쳤다면 이전등기 접수일로부터 3개월 안에 서둘러야 해요.
대출을 받고 나서는 한 달 안에 이사해서 2년 이상 실제로 살아야 하는 의무가 있으니 꼭 기억해 주세요. 특히 2026년 12월 31일까지는 중도상환수수료가 전액 면제되므로 여유 돈이 생겼을 때 빚을 털어내기 아주 좋은 찬스랍니다.
헷갈리기 쉬운 핵심 체크포인트!
현재 임신 중인 태아는 아쉽게도 출산 요건에 포함되지 않으니 반드시 출생신고를 마친 후에 신청하셔야 해요.

결혼식은 올렸지만 아직 혼인신고를 안 한 사실혼 부부여도 걱정 마세요! 아기의 가족관계증명서에 나오는 부모의 소득과 자산을 합산해서 똑같이 심사받을 수 있거든요.
상속이나 증여로 집을 받은 경우는 대상에서 제외되며, 정부 예산이 다 떨어지면 조기 마감될 수 있으니 조건이 맞는다면 지금 바로 빠르게 준비해 보세요!
Q. 혼인신고를 안 했는데 신생아 특례 디딤돌 대출을 받을 수 있나요?
A. 네, 받을 수 있습니다! 혼인신고를 하지 않았어도 아기의 가족관계증명서에 등록된 부모의 소득과 자산을 합산해서 똑같이 심사받을 수 있어요.
Q. 대출받은 후에 아이를 더 낳으면 어떤 혜택이 있나요?
A. 추가로 아이를 낳을 때마다 금리가 0.2%p씩 내려가고, 특례금리 적용 기간도 5년씩 연장되어 최대 15년까지 꿀혜택을 누릴 수 있습니다!
Q. 대출을 일찍 갚으면 중도상환수수료를 내야 하나요?
A. 아니오! 2026년 12월 31일까지 갚는 원금에 대해서는 중도상환수수료가 전액 면제되므로 걱정 없이 원금을 갚으셔도 됩니다.
함께 읽으면 도움될 글
"1%대 금리가 가능하다고?" 신생아 특례 버팀목대출 조건, 한도, 금리, 신청방법 핵심 정리
아이를 낳고 전세 자금 때문에 걱정 많으셨다면 정부의 신생아 특례 버팀목대출을 꼭 확인해 보세요. 시중 은행과 비교할 수 없을 만큼 저렴한 금리로 전세자금을 지원받을 수 있어 출산 가구의
info-toto.co.kr
신생아 특례 디딤돌 대출, 최저 1.2%로 4억 받는 조건 총정리 (대상, 금리, 한도, 상환∙신청방법
신생아 특례 디딤돌 대출은 대출 접수일 기준 2년 안에 아이를 낳거나 입양한 가구가 집을 살 때, 최대 4억 원을 연 1.8%~4.5% 특례금리로 빌릴 수 있는 정책 대출입니다. 부부합산 연소득 1억 3천만
info-kong.com
'정부정책' 카테고리의 다른 글
| "갑자기 소득이 끊겼나요?" 긴급복지지원 신청하세요! (대상, 인정사유, 소득∙재산기준, 지급액, 신청방법 총정리) (0) | 2026.10.04 |
|---|---|
| [놓치면 무조건 손해] 통신요금 감면 '월 최대 33,500원' 신청방법 총정리 (0) | 2026.10.04 |
| 2026 청년미래적금 2차 신청 마감 임박! 최대 19% 혜택 쟁취하는 법 (0) | 2026.10.02 |
| "올해는 나도 대상자?" - 2026 차상위계층 자격조건 총정리 (소득기준, 혜택, 기초생활수급자와 다른점 등) (0) | 2026.10.01 |
| "내 조건에 딱 맞는 통장은?" - 2026 생계비계좌 은행별 혜택 비교! (0) | 2026.09.24 |
| 2026 생계비계좌로 월 250만원 지키는 방법! (자격조건, 개설은행, 한도, 신청방법 등) (0) | 2026.09.23 |
| 희귀질환·중증난치환자 본인부담 10→5%로 하향 조정, 2027 산정특례 혜택 핵심정리 (자격조건, 혜택, 신청방법 등) (0) | 2026.09.23 |
| "프리랜서 아빠도 120만원 준다고?" - 2026 자영업자 배우자 출산휴가급여 핵심정리 (자격조건, 혜택, 신청방법, 필요서류 등) (0) | 2026.09.23 |


