전국 청년들을 들썩이게 만들고 있는 청년미래적금 2차 모집이 시작됐는데요. 일반형과 우대형 중 과연 어떤 걸 골라야 이득일지 고민되시나요? 복잡한 조건은 싹 빼고 핵심만 쉽고 빠르게 짚어드릴게요!
3년 만에 인생 시드머니 완성! 청년미래적금의 짜릿한 혜택
사회초년생이나 청년들의 목돈 만들기를 지원하기 위해 정부가 만든 금융상품이 바로 청년미래적금인데요. 매월 최대 50만 원까지 저축하면, 국가가 기여금을 두둑하게 얹어주는 엄청난 정책형 상품이예요.
기존 금융 상품들은 만기가 너무 길어서 중간에 지치기 마련이었는데, 이 적금은 딱 3년만 버티면 되니 자금 회수도 훨씬 수월해요. 탄탄한 기본금리에 정부기여금까지 더해져 만기 시 꽤 큰 돈을 찾아갈 수 있는 절호의 찬스죠.
"내 통장엔 어떤 게 이득일까?" 일반형 vs 우대형 완벽 파헤치기
이번 2차 모집부터는 신청할 때 본인이 직접 가입 유형을 골라야 하니, 헷갈리지 않게 딱 설명해 드릴게요.
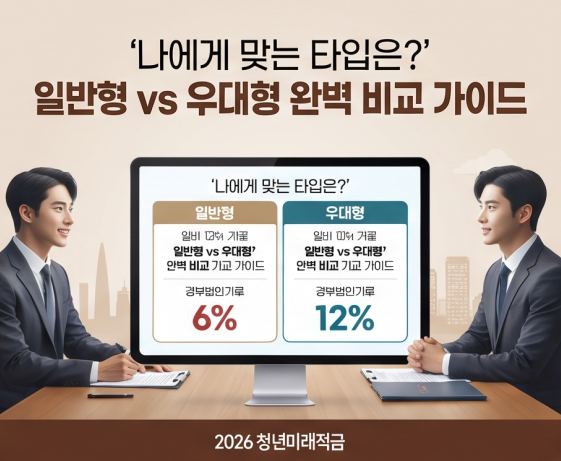
가입 유형별 비교 요약
- 일반형 조건: 총급여 6,000만 원 이하 소득자 또는 연 매출 3억 원 이하 소상공인 중 가구 중위소득 200% 이하 (정부기여금 납입액의 6% 지원)
- 우대형 조건: 총급여 3,600만 원 이하 중소기업 재직자 또는 연 매출 1억 원 이하 소상공인 중 가구 중위소득 150% 이하 (정부기여금 납입액의 12% 지원)
- 선택 꿀팁: 중소기업에 다니면서 급여 기준에 쏙 들어맞는다면, 지원율이 무려 두 배나 높은 우대형을 선택하는 것이 무조건 남는 장사입니다! 일반 직장인이나 소득 기준이 여기에 해당한다면 일반소득자로 신청하시면 됩니다.
만약 총급여가 6,000만 원을 훌쩍 넘고 7,500만 원 이하라면 기여금은 아쉽게 받을 수 없지만, 쏠쏠한 이자소득 비과세 혜택은 온전히 챙길 수 있어요. 신혼부부라면 2인 가구 소득 기준도 여유롭게 받을 수 있으니 꼼꼼하게 조건을 살펴보세요.
매월 50만 원 저축하면 통장에 실제로 얼마가 찍힐까?
내가 붓는 원금에 국가가 얼마나 ㅁ낳이 얹어주는지 눈으로 직접 확인해 보면 오늘 당장 가입하고 싶어질 거예요.
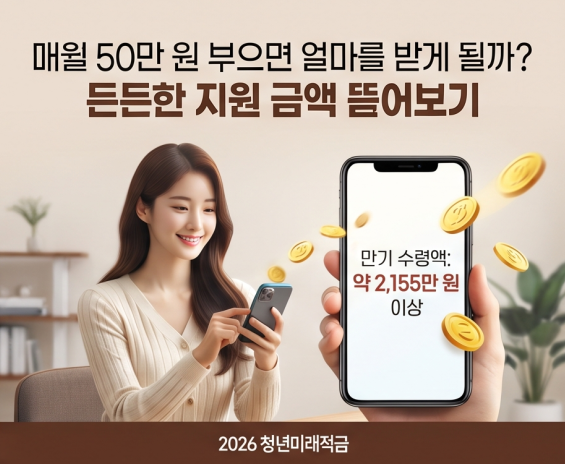
지원혜택 요약
- 일반형 기여금: 매월 납입액의 6% 지원 (월 50만 원 저축 시 매달 최대 3만 원 적립)
- 우대형 기여금: 매월 납입액의 12% 지원 (월 50만 원 저축 시 매달 최대 6만 원 적립)
- 추가 혜택: 전액 이자소득 비과세 적용 및 취급 은행별 기본금리(연 5% 수준)와 쏠쏠한 우대금리 적용
- 만기 수령액: 3년 동안 월 50만 원씩 꾸준히 모으면 일반형 약 2,047만 원, 우대형 약 2,155만 원 이상 두둑하게 수령 가능
우대형 중소기업 재직자는 만기까지 재직 조건을 잘 유지해야 하며, 은행별 우대금리 조건까지 야무지게 챙기면 손에 쥐는 최종 금액은 훨씬 더 커집니다.
"연 최대 19.4% 혜택, 안 받으면 무조건 손해!" 2차 청년미래적금 10월 7일부터 가입 시작 » 인포콩
청년미래적금 2차 가입 신청이 2026년 10월 7일부터 16일까지 진행됩니다. 금융위원회는 기본금리 연 5%에 기관별 우대금리 2~3%포인트를 더해 최고 연 7~8% 금리를 적용하고, 정부 기여금과 이자소득
info-kong.com
은행 갈 필요 전혀 없네? 스마트폰으로 3분 만에 끝내는 신청방법
복잡한 서류를 들고 은행 가실 필요 없이 스마트폰으로 비대면 신청하실 수 있어요.
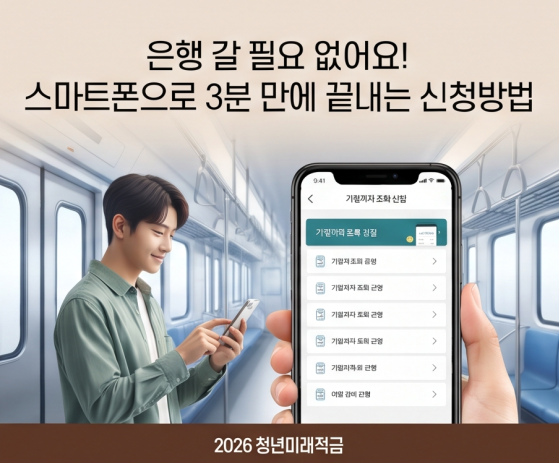
신청 절차 요약
- 가입 신청: 취급 은행 모바일 앱 접속 후 청년미래적금 가입자격 조회 신청 진행
- 요건 심사: 서민금융진흥원 등 관련 기관 전산망을 통해 나이, 소득, 가구원 요건 자동 확인
- 계좌 개설: 심사 통과 안내를 받은 후 지정된 기간 내에 모바일 앱을 통해 최종 계좌 개설 및 납입 시작
초반에는 출생연도 끝자리에 따른 5부제 등이 적용될 수 있으니 일정을 꼭 확인해 주세요. 심사를 무사히 통과했다면 안내된 기한 내에 계좌를 개설해야 혜택을 온전히 받으실 수 있어요.
"이것만은 절대 놓치지 마세요!" 주의사항 및 갈아타기 꿀팁
아무리 좋은 혜택이라도 타이밍을 놓치면 못 받으실 수 있는데요. 가입하기 전에 반드시 체크해야 할 핵심 포인트를 짚어 드릴게요.
핵심 주의사항
- 중복 가입 제한: 전 금융기관 통틀어 딱 1인 1계좌만 개설 가능하며 기존 청년도약계좌와는 동시 가입 불가
- 청년도약계좌 전환: 기존 청년도약계좌 가입자라면 특별중도해지 절차를 거쳐 청년미래적금으로 갈아타기 가능
- 자격 유지: 가입 후 소득이 오르더라도 자격은 유지되지만, 중소기업 우대형 재직 요건은 끝까지 관리됨
만약 기존에 청년도약계좌를 가지고 있었다면 이번 기회에 특별중도해지를 거쳐 청년미래적금으로 갈아타는 방법도 열려 있으니 본인의 저축 스타일에 맞춰 현명한 결정을 내려보세요.
"연 최대 19.4% 혜택, 안 받으면 무조건 손해!" 2차 청년미래적금 10월 7일부터 가입 시작 » 인포콩
청년미래적금 2차 가입 신청이 2026년 10월 7일부터 16일까지 진행됩니다. 금융위원회는 기본금리 연 5%에 기관별 우대금리 2~3%포인트를 더해 최고 연 7~8% 금리를 적용하고, 정부 기여금과 이자소득
info-kong.com
Q. 소득 기준을 살짝 넘기면 아예 가입 대상에서 탈락하나요?
A. 개인 소득이 일반형 기준인 총급여 7,500만 원을 초과하거나 소득 증빙이 어려운 무직 상태라면 아쉽게도 대상에서 제외됩니다. 다만 육아휴직급여나 군장병급여만 있는 경우는 예외로 인정되니 참고해 주세요.
Q. 이번 모집 일정을 놓치면 어떻게 해야 하나요?
A. 정해진 모집 시기에 맞춰 차수별로 진행되므로 공고된 일정에 맞춰 취급 은행 앱을 통해 기간 내에 꼭 자격 조회를 마치고 신청하셔야 합니다.
Q. 기존 청년도약계좌와 동시에 만들어서 양쪽 다 받을 수 있나요?
A. 두 상품에 동시에 가입하는 것은 불가능합니다. 다만 허용된 기간에 기존 계좌를 특별중도해지하고 청년미래적금으로 갈아타는 방식을 쓰셔야 하며, 이때 반드시 새 적금 가입 신청과 승인을 먼저 끝낸 뒤 기존 계좌를 해지해야 안전합니다.
함께 읽으면 도움될 글
"연 1.2%로 4억원 대출 받으실 분?!" - 신생아 특례 디딤돌 대출 신청방법 | 금리 조건부터 한도까지
아이 낳고 집을 알아보려니 치솟은 집값에 이자는 부담스럽고 막막하시죠? 하지만 걱정 마세요! 정부에서 출산 가정의 부담을 덜어주기 위해 만든 대출 제도가 있거든요. 연 1%대라는 초저금리
info-toto.co.kr
"프리랜서 아빠도 120만원 준다고?" - 2026 자영업자 배우자 출산휴가급여 핵심정리 (자격조건, 혜
아이의 탄생을 기다리는 프리랜서나 1인 사업자 아빠들이라면 출산 휴가 기간 동안 수입이 줄어들까봐 걱정이 앞서실 텐데요. 올해부터 지원 규모가 훨씬 든든하게 상향 조정됐으니 알짜배기
info-toto.co.kr
'정부정책' 카테고리의 다른 글
| "자동 승계되지 않으니 꼭! 신청하세요!" 베트남참전유공자 배우자 혜택 신청방법 총정리 (자격조건, 지급액) (0) | 2026.10.08 |
|---|---|
| "120만원 육아지원금, 신청 안 하면 절대 못 받아요!" - 1인 자영업자 배우자 출산지원금 신청방법 총정리 (자격조건, 지급액) (0) | 2026.10.08 |
| "내 병원비를 나라에서 내준다고?" - 산정특례 대상질환, 혜택, 신청방법 총정리 (본인부담률 인하) (1) | 2026.10.07 |
| "신청 안 하면 절대 안 줘요!" - 장애수당 및 장애아동수당 신청 방법, 대상부터 금액까지 총정리 (0) | 2026.10.06 |
| "나에게 맞는 대출 상품은?" - 신생아특례 [버팀목 vs 디딤돌] 차이점 비교 (0) | 2026.10.05 |
| "연 1.2%로 4억원 대출 받으실 분?!" - 신생아 특례 디딤돌 대출 신청방법 | 금리 조건부터 한도까지 이거 하나면 끝! (0) | 2026.10.05 |
| "갑자기 소득이 끊겼나요?" 긴급복지지원 신청하세요! (대상, 인정사유, 소득∙재산기준, 지급액, 신청방법 총정리) (0) | 2026.10.04 |
| [놓치면 무조건 손해] 통신요금 감면 '월 최대 33,500원' 신청방법 총정리 (0) | 2026.10.04 |


